La chute du luxe : les raisons du recul du secteur
Le marché mondial des biens de luxe personnels a enregistré un recul en 2025, et les premiers résultats de 2026 ne montrent pas de rebond franc. L’indice Morningstar Global Luxury Goods affiche une baisse de 11 % en 2026 en euros, avec une décote moyenne de 7 % par rapport aux estimations de juste valeur.
Ce repli ne touche pas toutes les catégories de la même façon : les bijoux résistent mieux que la mode ou les chaussures, et les dépenses de luxe liées aux expériences continuent de progresser pendant que les ventes de produits neufs stagnent.
A lire en complément : Style de mode minimaliste : définition et principes essentiels
Luxe et désirabilité : le problème des produits neufs face aux expériences
Le raccourci consiste à attribuer la crise du luxe à un contexte macroéconomique dégradé. La réalité est plus fine. Les consommateurs n’ont pas cessé de dépenser dans le haut de gamme : ils ont déplacé une partie de leur budget vers les voyages, la gastronomie et les séjours exclusifs.
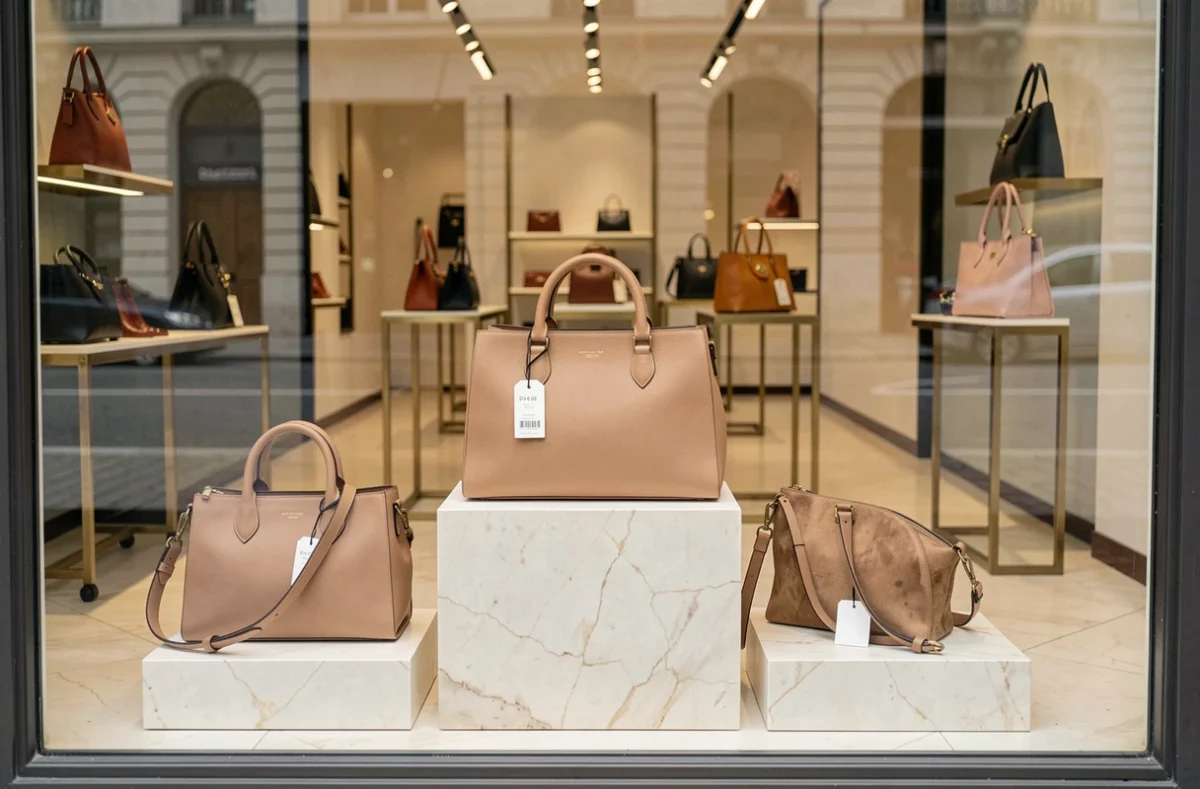
Le recul concerne d’abord les biens de luxe personnels (maroquinerie, prêt-à-porter, chaussures). Selon les données Bain, les ventes de chaussures devraient légèrement se contracter, et la mode reste sous pression, alors que la joaillerie conserve une dynamique positive.
Lire également : L’importance du vêtement dans la vie quotidienne
Ce déplacement de la dépense pose une question directe aux maisons : le produit neuf a-t-il perdu une partie de son pouvoir d’attraction face à des expériences perçues comme plus mémorables ? Les hausses de prix successives pratiquées ces dernières années ont renforcé ce doute chez une frange de la clientèle.
Clientèle aspirationnelle du luxe : le segment en recul
La contraction n’affecte pas tous les profils d’acheteurs de la même manière. Bain distingue deux dynamiques parallèles : les clients les plus fortunés maintiennent leurs dépenses, tandis que les consommateurs aspirationnels reculent de façon marquée.
Ce segment aspirationnel, celui qui accédait au luxe par des accessoires ou des produits d’entrée de gamme, subit de plein fouet l’inflation des prix de vente. Un sac dont le tarif a progressé de plusieurs centaines d’euros en deux ans perd son rôle de porte d’entrée vers la marque.
Pour les maisons, la conséquence est double :
- Le volume de ventes baisse, car ce segment représentait une part significative des transactions, même si sa contribution aux marges restait inférieure à celle du haut de gamme.
- La base de clients se rétrécit, ce qui fragilise la notoriété et la présence de la marque dans la vie quotidienne des consommateurs.
- Le relais de croissance que constituaient les nouveaux marchés émergents (Asie du Sud-Est, Inde) ne compense pas encore le reflux des aspirationnels en Chine et en Europe.
Ralentissement du marché chinois et impact sur les ventes de luxe
La Chine a porté une part considérable de la croissance du luxe mondial pendant plus d’une décennie. Le ralentissement de la consommation intérieure chinoise pèse directement sur les résultats des grands groupes européens.
Les facteurs sont à la fois conjoncturels (confiance des ménages en berne, marché immobilier fragilisé) et structurels. Une partie des consommateurs chinois se tourne vers des marques locales ou vers le marché de la seconde main, qui progresse plus vite que le marché primaire.
Cette seconde main n’est pas qu’une menace : elle attire de nouveaux acheteurs vers des pièces vintage et entretient l’intérêt pour certaines maisons. Le problème survient quand l’offre d’occasion devient si accessible qu’elle détourne directement les achats du neuf, notamment sur les segments accessibles.
Un luxe à plusieurs vitesses selon les zones géographiques
L’Europe reste soutenue par le tourisme international, même si la fréquentation des boutiques par la clientèle locale stagne. Le marché américain affiche une résistance relative, portée par la solidité du pouvoir d’achat du segment très haut de gamme. Le Japon tire parti d’un yen faible qui attire les acheteurs étrangers.
Cette fragmentation géographique complique la lecture globale du secteur. Les groupes les plus diversifiés géographiquement absorbent mieux le choc que les marques très dépendantes d’un seul marché.
Réglementation européenne sur les invendus : un coût supplémentaire pour les maisons de luxe
Un facteur rarement mentionné dans les analyses financières concerne la réglementation européenne sur la destruction des invendus. L’obligation de ne plus détruire les stocks non vendus transforme la gestion des fins de série en enjeu commercial direct.
Les maisons doivent désormais organiser la revente, le don ou le réemploi de leurs produits invendus. Pour un secteur qui a toujours contrôlé étroitement sa distribution et sa rareté perçue, cette contrainte modifie l’équation :
- Anticiper les volumes de production avec plus de précision pour limiter les surplus, ce qui exige des investissements en outils de prévision.
- Accepter que certains produits circulent sur des canaux secondaires (outlets, plateformes de revente), avec un risque de dilution de l’image de marque.
- Intégrer le coût logistique du réemploi dans les marges, alors que celles-ci sont déjà sous pression.
Cette réglementation pousse les maisons à repenser leurs flux bien au-delà de la seule question environnementale. Elle renforce indirectement la seconde main en légitimant la circulation des produits hors du circuit initial.
Perspectives du secteur du luxe : un rebond sous conditions
Le secteur du luxe se négocie aujourd’hui avec une décote par rapport aux estimations de juste valeur, ce qui traduit un pessimisme déjà intégré dans les cours. Les analystes de Morningstar estiment qu’il reste possible de prendre des positions sur des actions de qualité à des niveaux bas, tout en soulignant que les signes de reprise restent peu convaincants.
Le retour à la croissance dépend moins du contexte macro que de la capacité des marques à restaurer la désirabilité de leurs produits. Les maisons qui résistent le mieux sont celles qui maintiennent un écart net entre leur offre et ce que propose le marché de l’occasion, par l’innovation produit, l’artisanat ou des collaborations exclusives.
Le luxe n’est pas en déclin terminal. Le défi pour les maisons est de capter une part de la dépense haut de gamme qui, aujourd’hui, leur échappe au profit d’un dîner étoilé ou d’un sac vintage.